


Daftar Isi
- Scalping bergantung pada margin keunggulan yang kecil
- Kenali empat sumber selisih backtest dan eksekusi
- 1. Spread aktual pada detik entry
- 2. Komisi per sisi atau per transaksi selesai
- 3. Slippage dan keterisian order
- 4. Latency dan perubahan quote
- Studi biaya: strategi yang tampak menang tetapi hasil bersih negatif
- Rekonstruksi transaksi harus mengikuti waktu keputusan
- Empat filter yang bisa diuji tanpa menjual janji profit
- Audit order riil: data yang seharusnya dicatat
- Kesimpulan: strategi scalping harus lolos pemeriksaan biaya dan eksekusi
Strategi scalping bisa terlihat sangat konsisten ketika diuji pada chart historis. Namun, begitu transaksi dijalankan pada akun nyata, sebagian keunggulan menghilang karena spread berubah, komisi masuk ke hasil bersih, order terlambat, atau harga entry tidak sesuai rencana. Pada target kecil, biaya beberapa persepuluh pip dapat mengubah kesimpulan sebuah strategi.
Karena itu, menguji scalping tidak cukup dengan menghitung berapa kali target tercapai. Trader perlu menjawab tiga pertanyaan: apakah sinyal masih dapat dijalankan pada waktu yang dinyatakan, apakah order benar-benar terisi, dan apakah hasilnya tetap masuk akal setelah seluruh biaya yang relevan dicatat?
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATIS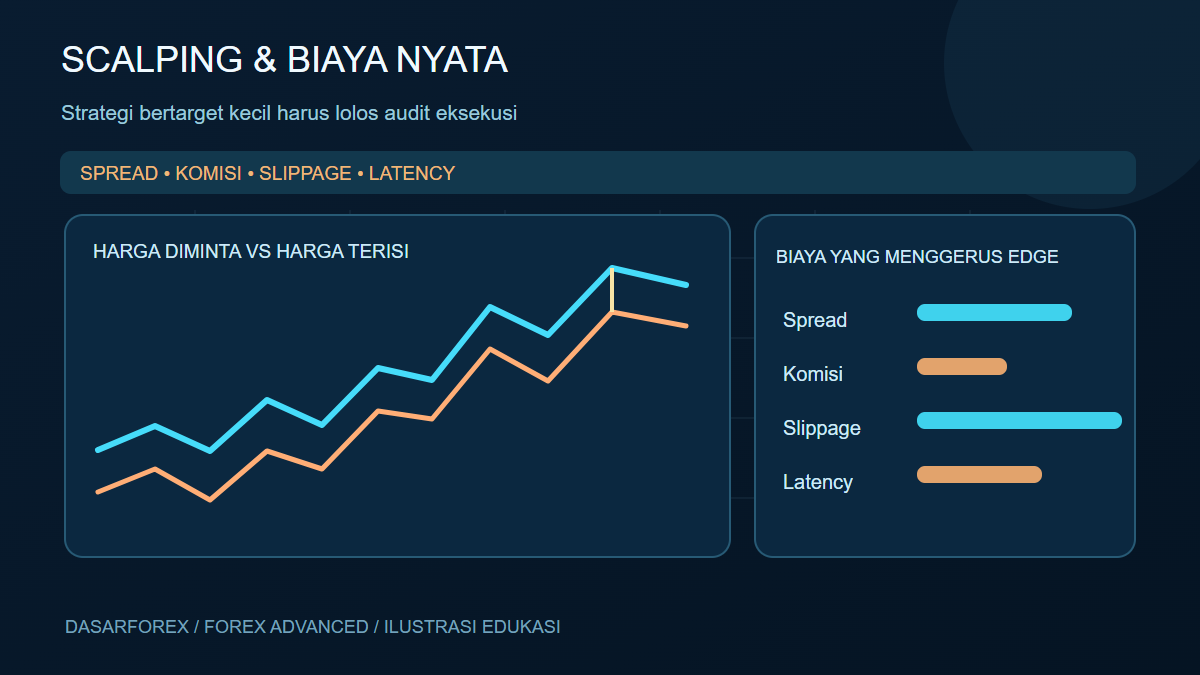
Scalping bergantung pada margin keunggulan yang kecil
Seorang scalper biasanya membidik pergerakan relatif pendek dan melakukan transaksi lebih sering daripada trader posisi. Definisi ini tidak menjadikan scalping otomatis berbahaya atau menguntungkan; yang menentukan adalah besar keuntungan yang diharapkan dibanding variasi kerugian, biaya transaksi, dan batas risiko. Target 5 pip dengan biaya 2 pip memiliki struktur yang sangat berbeda dari target 40 pip dengan biaya serupa.
Rata-rata hasil bersih per transaksi dapat dinyatakan sebagai expectancy kotor dikurangi biaya yang belum tercakup. Jika backtest memakai harga tengah dan tidak memasukkan spread, profit yang tercatat belum dapat langsung dibandingkan dengan akun riil. Jika ia sudah memakai pasangan Bid/Ask, mengurangkan spread lagi juga keliru.


Kenali empat sumber selisih backtest dan eksekusi
1. Spread aktual pada detik entry
Spread yang ditampilkan sebagai “mulai dari 0,0 pip” tidak menyatakan biaya tipikal pada setiap jam. Spread dipengaruhi instrumen, sesi, berita, dan kondisi pasar. Simpan riwayat spread saat sinyal muncul, bukan rata-rata umum sepanjang hari.
2. Komisi per sisi atau per transaksi selesai
Beberapa akun mengutip komisi pada pembukaan dan penutupan secara terpisah. Periksa apakah angka pada laporan tester sudah mencakup keduanya. Simulasi yang salah menghitung komisi dapat membuat sistem berfrekuensi tinggi terlihat jauh lebih baik daripada hasil bersih sebenarnya.
3. Slippage dan keterisian order
Market order tidak selalu terisi di harga yang diminta. Limit order dapat memberi kontrol harga tertentu tetapi berisiko tidak terisi ketika pasar bergerak cepat. Dengan demikian, perbandingan metode order harus memasukkan transaksi yang tidak terjadi, bukan hanya transaksi yang akhirnya berhasil masuk.
4. Latency dan perubahan quote
Jeda antara sinyal, pengiriman order, pemrosesan broker, dan fill dapat mengubah harga yang tersedia. Latency jaringan hanyalah salah satu komponennya; algoritma broker, antrean, dan kondisi likuiditas juga berpengaruh. Jangan menyimpulkan VPS atau koneksi internet lebih cepat otomatis membuat strategi profit.
Dokumentasi jenis order MetaTrader 5 membantu membedakan tipe order dan pelaksanaannya. Baca pula perbedaan Bid dan Ask untuk memahami sisi harga yang digunakan pada posisi buy dan sell.
Studi biaya: strategi yang tampak menang tetapi hasil bersih negatif
Misalkan ada 100 transaksi berukuran setara. Sebanyak 60 menang masing-masing 5 pip dan 40 kalah masing-masing 6 pip. Hasil kotor adalah 60 × 5 − 40 × 6 = 60 pip, setara rata-rata +0,6 pip per transaksi. Win rate-nya 60%, tetapi itu belum menjamin expectancy bersih positif.
| Biaya rata-rata per transaksi selesai | Hasil kotor 100 transaksi | Hasil bersih contoh |
|---|---|---|
| 0 pip | +60 pip | +60 pip |
| 0,5 pip | +60 pip | +10 pip |
| 1,0 pip | +60 pip | −40 pip |
| 1,5 pip | +60 pip | −90 pip |
Seluruh angka merupakan simulasi matematika. Asumsinya setiap transaksi berukuran sama dan biaya belum terintegrasi dalam angka hasil kotor. Jika sistem memakai pengukuran dalam R atau nominal uang, normalisasikan hasil dengan benar sebelum dijumlahkan. Tujuannya menunjukkan mengapa win rate tinggi bisa kehilangan makna ketika keunggulan per transaksi sangat tipis.
Rekonstruksi transaksi harus mengikuti waktu keputusan
Kesalahan backtest sering dimulai dari harga candle. Misalnya, sinyal buy baru dapat diketahui setelah candle M5 ditutup, tetapi laporan menempatkan entry pada harga low candle tersebut. Itu menggunakan informasi yang tidak tersedia pada saat keputusan. Untuk pengujian yang bisa direplikasi, aturan harus menyebut kapan sinyal lengkap, kapan order boleh dikirim, dan berapa lama order tetap aktif.
Jika stop dan target sama-sama tersentuh dalam satu candle historis, OHLC tidak selalu menunjukkan urutannya. Gunakan data intrabar yang memadai, atau laporkan transaksi ambigu dengan skenario konservatif terpisah. Jangan otomatis memilih hasil profit. Lihat audit kualitas data historis untuk rincian perbedaan OHLC, generated ticks, dan real ticks.
Empat filter yang bisa diuji tanpa menjual janji profit
Filter spread: hanya mengizinkan entry saat spread tidak melewati batas yang ditulis sebelumnya. Filter jadwal: menilai apakah sistem perlu menghindari rilis berita atau rollover. Filter volatilitas: memastikan jarak target dan stop sesuai rentang pergerakan yang sedang terjadi. Filter likuiditas/eksekusi: membatasi jenis order, toleransi slippage, atau waktu aktif order.
Filter baru bukan otomatis perbaikan. Setiap filter mengurangi jumlah transaksi dan dapat menghasilkan keuntungan semu ketika dipilih setelah melihat rangkaian rugi. Bandingkan protokol awal dengan versi satu filter, lalu uji pada periode baru. Artikel Forward Test vs Backtest menjelaskan batas antara pengembangan dan validasi.
Audit order riil: data yang seharusnya dicatat
| Kolom jurnal | Kegunaan |
|---|---|
| Waktu sinyal dan waktu kirim | Menilai keterlambatan keputusan |
| Bid/Ask saat sinyal | Mencatat biaya spread pada kondisi sebenarnya |
| Harga diminta dan harga terisi | Mengukur slippage serta arah selisih |
| Komisi, swap, biaya lain | Merekonsiliasi hasil bersih |
| Status order termasuk yang gagal | Menghindari bias hanya terhadap transaksi terisi |
| Hasil dalam R dan biaya | Membandingkan eksekusi lintas ukuran posisi |
Analisis distribusi: median biaya, kondisi terburuk yang relevan, dan perbedaan antar-sesi. Hindari menilai broker atau strategi dari satu fill ekstrem. Dengan data yang cukup, Anda dapat memeriksa apakah batas slippage, kebijakan pembatalan, atau jam trading benar-benar memperbaiki expectancy.
Kesimpulan: strategi scalping harus lolos pemeriksaan biaya dan eksekusi
Backtest menjadi berguna ketika mencerminkan keputusan yang mungkin dilakukan pada saat itu, termasuk kemungkinan order tidak terisi. Untuk scalping, spread, komisi, slippage, dan latency harus diukur dengan disiplin karena target pendek membuat kesalahan kecil menjadi mahal secara relatif.
Pelajari pula spread, slippage, dan latency, contoh rancangan backtest GBP/USD, dan seri utama Forex Advanced.
Materi terkait: Baca Jam Rilis News Forex untuk mengetahui kapan volatilitas berita berpotensi mengubah spread. Gunakan tautan ini bersama panduan utama Forex Advanced.
Seluruh contoh angka adalah hipotetis. Artikel ini untuk pendidikan dan bukan sinyal transaksi maupun jaminan profit; leverage dapat memperbesar kerugian.
Kategori: Forex Advanced, Strategi Forex

Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia