


Daftar Isi
- Monte Carlo berbeda dari backtest biasa
- Mulai dari data hasil transaksi yang konsisten
- Tiga pendekatan simulasi yang sering dipakai
- 1. Mengacak urutan transaksi yang sama
- 2. Bootstrap dengan pengembalian
- 3. Skenario dengan asumsi distribusi tertentu
- Contoh kehilangan 10 transaksi beruntun
- Rancangan Monte Carlo berbasis jurnal trading
- Perhatikan dependensi dan pergantian regime
- Jangan memalsukan kepastian dari grafik fan chart
- Kapan Monte Carlo berguna bagi trader retail?
- Kesimpulan
Strategi bisa memiliki rata-rata hasil positif tetapi tetap mengalami losing streak yang berat. Dua trader dengan distribusi menang-kalah serupa juga dapat menghadapi tekanan akun berbeda karena urutan transaksi, ukuran risiko, dan posisi yang terbuka bersamaan. Simulasi Monte Carlo trading forex membantu mengeksplorasi berbagai kemungkinan jalur hasil berdasarkan asumsi yang ditentukan.
Perlu dibedakan sejak awal: Monte Carlo tidak memprediksi hasil transaksi besok dan tidak menghitung peluang kebangkrutan nyata tanpa data serta model yang memadai. Ia menunjukkan konsekuensi dari distribusi hasil, aturan position sizing, dan asumsi tentang keterkaitan antartransaksi. Artikel ini menyajikan kerangka yang dapat diterapkan pada data jurnal trading.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATIS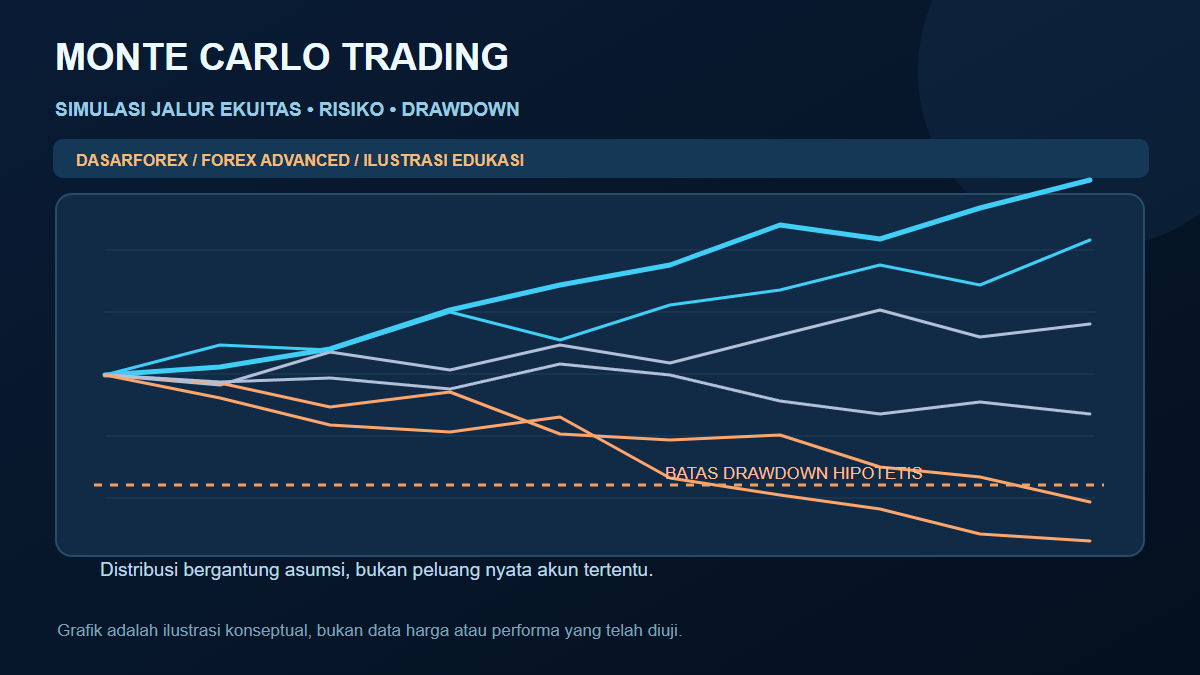
Monte Carlo berbeda dari backtest biasa
Backtest historis menjalankan aturan pada pergerakan harga yang benar-benar terjadi menurut data dan model eksekusi yang dipakai. Monte Carlo memvariasikan unsur tertentu—misalnya urutan hasil atau sampel transaksi—untuk melihat konsekuensi yang mungkin muncul pada banyak skenario. Kedua metode menjawab pertanyaan berbeda dan dapat saling melengkapi.
Metode Monte Carlo digunakan luas untuk mengevaluasi ketidakpastian dalam berbagai disiplin. NIST menjelaskan penggunaannya dalam konteks evaluasi ketidakpastian pengukuran; rujukan metodologis tersebut bukan bukti bahwa satu strategi forex tertentu menguntungkan. Model trading tetap harus diuji dan dijelaskan secara terpisah.


Mulai dari data hasil transaksi yang konsisten
Data minimum mencakup hasil setiap transaksi dalam satuan R, tanggal, instrumen, strategi/versi, biaya, dan risiko awal. Jika 1R berarti nominal risiko awal berdasarkan stop loss, tuliskan definisinya dan gunakan secara konsisten. Jangan mencampur transaksi patuh aturan dengan transaksi impulsif jika tujuan analisis adalah menguji strategi yang tertulis.
Data 30 transaksi dari satu minggu sangat berbeda kualitasnya dengan ratusan transaksi di beberapa market regime. Simulasi terhadap sampel kecil tidak otomatis memperbaiki masalah ukuran sampel. Ia bahkan bisa memberi kesan presisi yang keliru bila keluaran persentase dibaca tanpa menyebut ketidakpastian estimasi distribusi dasarnya.
Tiga pendekatan simulasi yang sering dipakai
1. Mengacak urutan transaksi yang sama
Pengacakan tanpa pengembalian mempertahankan kumpulan hasil transaksi, tetapi mengubah urutannya. Metode ini berguna untuk menunjukkan bahwa drawdown dan waktu pemulihan dapat berbeda meskipun total hasil aritmetika tiap transaksi sama. Namun, pengacakan menghancurkan pola serial atau klaster risiko yang mungkin ada dalam data nyata.
2. Bootstrap dengan pengembalian
Bootstrap mengambil hasil dari kumpulan transaksi historis secara acak dengan pengembalian sehingga satu hasil dapat muncul beberapa kali sementara hasil lain tidak muncul. Tujuannya mengeksplorasi variasi sampel dalam model tertentu. Bila diasumsikan setiap transaksi independen padahal kerugian terkonsentrasi pada suatu regime, risiko buruk dapat diremehkan.
3. Skenario dengan asumsi distribusi tertentu
Model juga dapat membangkitkan hasil dari distribusi yang dipilih, misalnya hasil menang dan kalah dengan nilai tertentu. Pendekatan ini transparan untuk latihan matematika tetapi lebih bergantung pada asumsi. Angka peluang ruin yang muncul bukan fakta akun riil; ia adalah hasil kondisional jika parameter dan distribusi yang diasumsikan benar.
Contoh kehilangan 10 transaksi beruntun
Misalkan setiap posisi kehilangan tepat persentase yang ditetapkan dari ekuitas sebelum transaksi, tidak ada biaya tambahan, gap, maupun posisi tumpang tindih. Setelah 10 kerugian beruntun, fraksi ekuitas tersisa adalah (1 − f)¹⁰ dengan f sebagai risiko per transaksi. Penurunan kumulatif = 1 − (1 − f)¹⁰.
| Risiko terhadap ekuitas per transaksi | Penurunan setelah 10 kerugian berturut-turut |
|---|---|
| 0,5% | ≈4,89% |
| 1% | ≈9,56% |
| 2% | ≈18,29% |
| 3% | ≈26,26% |
Persentase di atas bukan rekomendasi sizing dan tidak menggambarkan probabilitas 10 loss tersebut terjadi. Tabel hanya memperlihatkan besarnya dampak bila urutan itu terjadi sesuai asumsi. Kerugian aktual dapat lebih besar apabila stop terisi buruk, leverage terlalu tinggi, atau beberapa posisi berkorelasi terkena stop bersamaan.
Rancangan Monte Carlo berbasis jurnal trading
- Bekukan dataset transaksi dan dokumentasikan versi strategi serta definisi biaya bersih.
- Tentukan horizon simulasi, misalnya 100 transaksi, dan jumlah pengulangan yang memadai untuk stabilitas perhitungan.
- Definisikan ukuran posisi sebagai persentase ekuitas, risiko nominal tetap, atau metode lain yang benar-benar digunakan.
- Untuk setiap jalur simulasi, terapkan hasil transaksi secara kronologis sesuai aturan sampling dan compounding.
- Catat maximum equity drawdown, losing streak, akhir ekuitas, dan apakah suatu batas penurunan terlampaui.
- Uji sensitivitas pada biaya yang lebih buruk, ukuran risiko berbeda, dan penurunan expectancy yang mungkin terjadi.
- Ulangi evaluasi dengan periode validasi baru; jangan memilih dataset hanya karena memberi hasil yang menenangkan.
Dalam satu studi, definisikan “ruin” secara konkret: menyentuh batas drawdown akun, margin call menurut ketentuan kontrak, atau ekuitas di bawah nilai minimum operasional. Istilah itu tidak sama dengan akun harus tepat menjadi nol. Baca Risk of Ruin Forex untuk membedakan batas kegagalan yang dipilih dari konsep kebangkrutan matematis.
Keterkaitan hasil bisa berubah saat pasar beralih antara tren, range, dan transisi. Ini penting ketika membandingkan model sampling independen dengan pendekatan yang mempertahankan klaster hasil.
Perhatikan dependensi dan pergantian regime
Transaksi tidak selalu independen. Trader yang membuka beberapa pair dengan eksposur USD searah dapat mengalami kerugian gabungan saat satu faktor pasar bergerak tajam. Bahkan pada satu strategi, biaya eksekusi dan tingkat kemenangan bisa berubah saat market regime berpindah dari range ke tren. Pengacakan sederhana dapat gagal mempertahankan klaster tersebut.
Alternatif penelitian dapat mengelompokkan transaksi berdasarkan sesi, kondisi volatilitas, atau regime yang ditentukan sebelumnya, kemudian melakukan simulasi per kelompok atau secara blok waktu. Cara ini bukan otomatis lebih benar: semakin kompleks model, semakin besar kebutuhan data dan peluang membuat asumsi yang sulit diperiksa. Materi korelasi pair dan risiko USD membantu memahami dependensi antarposisi.
Jangan memalsukan kepastian dari grafik fan chart
Grafik yang menampilkan ribuan garis dapat terlihat ilmiah, tetapi jumlah garis tidak sama dengan kualitas informasi. Jika sampel historis terlalu pendek, komisi tidak dihitung, dan strategi dipilih setelah puluhan optimasi, keluaran Monte Carlo hanya mengulangi asumsi yang sudah bias. Tampilkan parameter, sumber data, horizon, definisi ruin, serta interval hasil, bukan satu persentase tanpa konteks.
Saat membandingkan model sizing, jangan hanya memilih jalur median. Perhatikan ekor distribusi kerugian dan jumlah skenario yang melewati batas akun. Perhatikan pula bahwa distribusi yang belum pernah diamati pada data historis dapat terjadi di masa depan. Simulasi bukan batas maksimum kerugian.
Kapan Monte Carlo berguna bagi trader retail?
Metode ini berguna sebagai alat stress test sebelum menambah ukuran posisi, mengevaluasi toleransi drawdown, dan membandingkan aturan sizing dengan asumsi eksplisit. Ia tidak menggantikan backtest realistis, forward test, ataupun pemeriksaan psikologi dan disiplin trader. Mulailah dengan jurnal trading advanced, lalu audit kualitas data serta biaya di panduan backtest.
Kesimpulan
Monte Carlo Trading Forex membantu memikirkan berbagai jalur risiko, bukan mengungkap takdir akun. Nilainya muncul ketika definisi transaksi, biaya, ukuran posisi, dan asumsi sampling dipaparkan secara terbuka. Artikel ini melengkapi seri Forex Advanced dan tidak berisi probabilitas keberhasilan strategi nyata yang belum diuji.
Seluruh hasil dan angka adalah contoh metodologis, bukan performa akun riil atau nasihat investasi. Trading berleverage dapat menimbulkan kerugian besar, termasuk akibat eksekusi lebih buruk dari rencana.


Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia