


Daftar Isi
- Dari mana Kelly Criterion berasal?
- Contoh hitungan Full Kelly yang sengaja hipotetis
- Fractional Kelly: mengurangi risiko karena estimasi tidak pasti
- Fixed fractional: sederhana tetapi tetap perlu batas akun
- Perbandingan tiga pendekatan
- Kesalahan paling berbahaya: menganggap angka win rate sebagai fakta masa depan
- Cara mengevaluasi sizing tanpa mengorbankan akun
- FAQ: apakah Kelly cocok untuk scalping?
- Kesimpulan
Kelly Criterion adalah kerangka matematika untuk menentukan fraksi modal yang memaksimalkan pertumbuhan geometrik jangka panjang pada model keuntungan dan kerugian tertentu. Dalam trading forex, konsep ini sering disalahartikan sebagai kalkulator lot yang langsung memberi ukuran posisi optimal. Masalah besarnya: probabilitas menang, ukuran payoff, dan ketergantungan hasil di pasar nyata tidak pernah diketahui setepat asumsi matematika.
Artikel ini membandingkan Full Kelly, Fractional Kelly, dan risiko tetap sebagai pendekatan position sizing. Fokusnya pada perhitungan dan keterbatasan model, bukan anjuran menggunakan persentase agresif yang muncul dari contoh sederhana.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATIS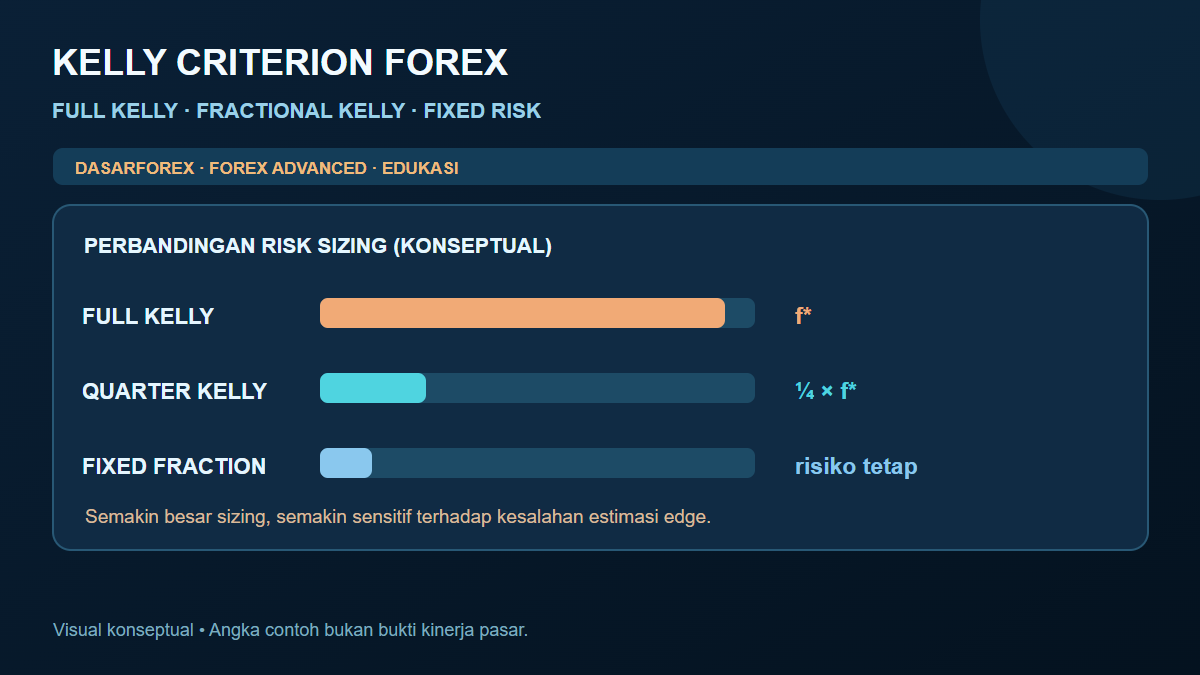
Dari mana Kelly Criterion berasal?
Kelly dikembangkan untuk masalah pengambilan risiko berulang yang mempunyai probabilitas dan payoff tertentu. Tujuannya memaksimalkan nilai harapan logaritma kekayaan, bukan menjamin bahwa ekuitas selalu naik atau bahwa drawdown kecil. Pembahasan CFA Institute menyoroti bahwa rumus Kelly dapat disalahgunakan ketika asumsi kasus sederhana tidak diperhatikan.
Dalam bentuk dua hasil yang tetap, bila setiap kekalahan menghabiskan fraksi dana yang dipertaruhkan dan setiap kemenangan memberi keuntungan sebesar b kali dana tersebut, fraksi Kelly adalah f* = (b × p − q) / b. Di sini p adalah probabilitas menang, q = 1 − p adalah probabilitas kalah, dan b merupakan net payoff pada kemenangan dibanding besarnya kerugian pada taruhan standar.


Formula ini bukan rumus lot forex universal. Jika ada break-even, partial close, swap, fat tails, gap, atau kerugian melebihi stop, distribusi hasil bukan lagi dua outcome sederhana. Konsep Kelly dapat diperluas ke model yang lebih rumit, tetapi memerlukan data lebih banyak dan asumsi yang harus dijelaskan.
Contoh hitungan Full Kelly yang sengaja hipotetis
Misalkan model biner mempunyai p = 55%, q = 45%, dan keuntungan ketika menang b = 1,2 kali kerugian per posisi. Hitung: f* = (1,2 × 0,55 − 0,45) / 1,2 = 0,175, atau 17,5% dalam model taruhan ini. **Angka 17,5% bukan rekomendasi risiko forex.** Ia sangat agresif, mengandaikan probabilitas benar-benar diketahui dan kerugian terbatas tepat sesuai model.
Bila seseorang keliru menafsirkan hasil itu sebagai “risikokan 17,5% ekuitas pada setiap trade forex”, beberapa stop beruntun akan menggerus akun secara drastis. Setelah sepuluh kekalahan tepat sebesar 17,5% ekuitas yang tersisa, fraksi modal menjadi sekitar (1 − 0,175)¹⁰ dari semula—kurang dari seperenam modal awal. Itu hanya contoh matematika, tidak memasukkan gap ataupun slippage.
Fractional Kelly: mengurangi risiko karena estimasi tidak pasti
Fractional Kelly mengambil sebagian nilai f*, misalnya setengah atau seperempatnya. Pada contoh di atas, seperempat Kelly = 4,375% fraksi risiko model. Nilai ini tetap agresif untuk banyak akun retail; pecahan Kelly bukan izin otomatis menaikkan risiko. Kegunaannya adalah menunjukkan bahwa mengurangi ukuran posisi bisa menurunkan variabilitas ketika edge yang diperkirakan ternyata terlalu optimistis.
Dalam artikel Edward O. Thorp, The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market, prinsip Kelly dipandang sebagai persoalan pertumbuhan modal dan pengelolaan besaran taruhan. Penerapannya pada investasi lebih rumit daripada contoh permainan biner, terutama saat return tidak independen dan downside tidak dibatasi satu nilai tetap.
Fixed fractional: sederhana tetapi tetap perlu batas akun
Fixed fractional menentukan risiko sebagai persentase tertentu dari ekuitas saat ini, misalnya 0,5% pada contoh perhitungan tanpa menyatakan itu batas universal. Ukuran lot dihitung dari jarak stop, nilai pip sesuai kontrak, dan biaya yang belum tercakup. Ketika ekuitas turun, nilai nominal risiko otomatis menurun. Tidak ada kebutuhan untuk mengestimasi probabilitas menang secara presisi hanya untuk menghitung ukuran posisi.
Meski lebih mudah direplikasi, fixed fractional juga tidak otomatis aman. Jika banyak pair berbagi eksposur USD atau stop terkena bersamaan, risiko gabungan bisa melampaui batas yang dimaksud. Baca Position Sizing Forex Advanced dan risiko konsentrasi USD untuk mempertimbangkan batas portofolio.
Perbandingan tiga pendekatan
| Aspek | Full Kelly | Fractional Kelly | Fixed fractional |
|---|---|---|---|
| Input utama | Estimasi peluang dan payoff | Estimasi peluang/payoff + fraksi pengali | Risiko akun, stop, kontrak |
| Tujuan | Pertumbuhan log dalam model | Mengurangi agresivitas Kelly | Konsistensi nominal risiko relatif |
| Risiko utama | Kesalahan estimasi edge | Tetap rentan salah estimasi | Belum mengatasi korelasi dan gap |
| Situasi tidak sesuai | Data lemah, distribusi tak stabil | Edge tidak terbukti | Stop tidak dapat dieksekusi andal |
Kesalahan paling berbahaya: menganggap angka win rate sebagai fakta masa depan
Win rate 55% pada backtest hanyalah estimasi dari sampel. Jika banyak kombinasi parameter dicoba dan hanya terbaik yang dipilih, p cenderung terlalu optimistis. Selain itu, distribusi kemenangan/kerugian dapat berubah saat market regime bergeser, kualitas eksekusi melemah, atau ukuran posisi bertambah.
Perbedaan kecil dalam p atau payoff dapat mengubah nilai Kelly besar, terutama ketika keunggulan sebenarnya tipis. Jika expectancy negatif, Kelly dari model sederhana dapat menghasilkan fraksi nol atau negatif. Dalam konteks trading retail, angka negatif bukan perintah otomatis membuka posisi lawan; hipotesis strategi dan biaya harus diperiksa terlebih dahulu.
Cara mengevaluasi sizing tanpa mengorbankan akun
- Mulai dari expectancy trading yang dihitung setelah biaya, bukan win rate saja.
- Bekukan versi strategi dan catat seluruh variasi parameter yang pernah dicoba.
- Uji risiko fixed fractional, fractional Kelly, dan alternatif lebih konservatif pada data dan transaksi yang sama.
- Jalankan simulasi urutan hasil serta skenario hasil yang lebih buruk dari estimasi awal.
- Bandingkan drawdown, lama pemulihan, frekuensi melewati batas rugi, dan paparan posisi bersamaan.
- Gunakan batas risiko keras dari kondisi modal dan kemampuan menanggung rugi, bukan semata angka optimasi matematis.
Monte Carlo Trading Forex dapat digunakan untuk mengevaluasi konsekuensi beragam urutan hasil berdasarkan asumsi. Tetap laporkan kelemahan sampel dan bahwa Monte Carlo tidak membuktikan peluang ruin nyata tanpa model yang sesuai.
FAQ: apakah Kelly cocok untuk scalping?
Bisa diteliti sebagai model sizing, tetapi scalping memiliki biaya berubah, hasil yang mungkin saling berkorelasi, dan fill yang tidak selalu sesuai permintaan. Jika stop atau payoff aktual bergeser karena slippage, parameter sederhana b dan p dapat menyesatkan. Pengujian harus mencakup biaya, order tidak terisi, serta validasi out-of-sample.
Kesimpulan
Kelly Criterion membantu menjelaskan hubungan antara keunggulan strategi dan besaran risiko, tetapi angka optimumnya hanya berlaku di dalam asumsi model. Full Kelly sangat sensitif pada kesalahan estimasi; fractional Kelly mengurangi agresivitas namun bukan jaminan; fixed fractional lebih sederhana tetapi tetap perlu pengawasan risiko gabungan. Materi ini melengkapi seri Forex Advanced sebagai kerangka evaluasi, bukan rekomendasi lot atau persentase trading tertentu.
Semua angka adalah simulasi matematika hipotetis. Trading dengan leverage dapat menimbulkan kerugian besar, termasuk karena gap dan slippage yang melampaui stop.


Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia