


Seri Forex Advanced — Validasi Strategi, Bagian 4.
Win rate 80% terlihat meyakinkan. Profit factor 2,0 terdengar kuat. Maximum drawdown 8% terasa rendah. Tetapi satu angka saja hampir tidak pernah cukup untuk menilai sebuah strategi. Setiap metrik melihat sisi berbeda dari hasil backtest dan dapat memberikan gambaran yang menyesatkan jika dibaca tanpa konteks.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATISArtikel ini membahas cara membaca hasil backtest forex sebagai satu paket: jumlah transaksi, expectancy, profit factor, drawdown, recovery factor, distribusi hasil, serta pengaruh biaya dan beberapa transaksi ekstrem.
Win rate tinggi belum tentu berarti strategi bagus
Win rate adalah persentase transaksi yang menghasilkan keuntungan. Rumus sederhananya: jumlah transaksi menang ÷ total transaksi × 100%.
Strategi dengan win rate 80% tetap dapat rugi jika rata-rata kerugiannya jauh lebih besar daripada rata-rata keuntungannya. Sebaliknya, strategi dengan win rate 40% dapat menghasilkan expectancy positif jika rata-rata kemenangan cukup besar dibanding rata-rata kerugian.
| Contoh hipotetis | Win rate | Rata-rata win | Rata-rata loss | Expectancy |
|---|---|---|---|---|
| Strategi A | 80% | +1R | −5R | −0,2R |
| Strategi B | 40% | +2R | −1R | +0,2R |
R adalah satuan risiko awal per transaksi. Contoh ini hanya matematika untuk menunjukkan hubungan antarangka, bukan hasil strategi nyata.
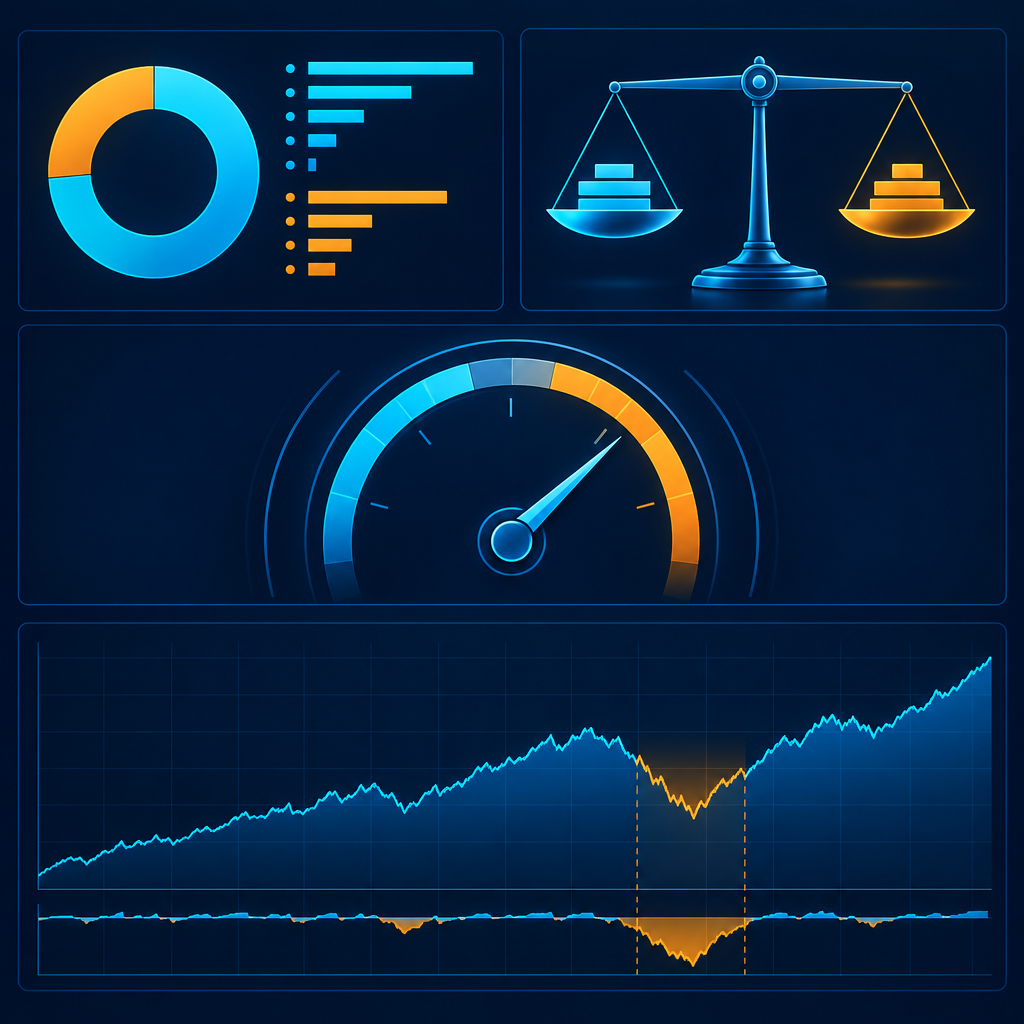
Expectancy menjawab pertanyaan “berapa hasil rata-rata per transaksi?”
Expectancy sederhana dapat dihitung dengan:
(probabilitas menang × rata-rata kemenangan) − (probabilitas kalah × rata-rata kerugian).
Nilai positif berarti sampel memiliki rata-rata hasil positif per transaksi. Tetapi expectancy tetap harus dibaca bersama ukuran sampel dan distribusi hasil. Satu atau dua transaksi sangat besar dapat mengangkat rata-rata walaupun mayoritas periode melemah.
Dokumentasi Testing Report MetaTrader 5 menampilkan Expected Payoff sebagai rata-rata hasil finansial per transaksi pada laporan tester.
Periksa median dan distribusi, bukan hanya rata-rata
Rata-rata sensitif terhadap outlier. Jika satu transaksi menghasilkan +20R dan sebagian besar transaksi lain berada di sekitar ±1R, strategi mungkin tampak jauh lebih kuat daripada pola normalnya.
Tambahkan median hasil transaksi, persentil, serta kontribusi lima transaksi terbaik terhadap total profit. Jika sebagian besar keuntungan berasal dari sedikit kejadian, strategi mungkin lebih bergantung pada tail events daripada yang terlihat dari rata-rata.
Profit factor: rasio profit kotor terhadap loss kotor
Profit factor adalah gross profit dibagi gross loss absolut. Nilai 1 berarti total profit kotor sama dengan total kerugian kotor sebelum mempertimbangkan aspek lain. Nilai di atas 1 menunjukkan gross profit lebih besar daripada gross loss pada sampel tersebut.
Namun, profit factor tinggi pada 15 transaksi tidak setara dengan profit factor serupa pada 1.500 transaksi. Metrik ini juga dapat berubah besar jika beberapa transaksi outlier dihapus atau biaya dinaikkan sedikit.
Karena itu, jangan menetapkan “PF 1,5 pasti bagus” tanpa melihat jumlah transaksi, periode, biaya, dan drawdown. Gunakan profit factor sebagai salah satu komponen, bukan skor tunggal.
Drawdown menunjukkan sisi risiko yang tidak terlihat dari profit
Maximum drawdown mengukur penurunan terbesar dari puncak ke lembah berikutnya menurut definisi balance atau equity yang dipakai tester. Dua strategi dengan profit bersih sama dapat memiliki pengalaman risiko yang sangat berbeda jika drawdown-nya berbeda.
Dokumentasi MetaTrader membedakan balance drawdown dan equity drawdown. Equity drawdown lebih sensitif terhadap posisi yang masih terbuka, sehingga sering lebih relevan untuk melihat tekanan risiko aktual pada akun.
Untuk pendalaman, baca Drawdown Normal atau Strategi Mulai Rusak?.
Recovery factor menghubungkan profit dengan drawdown
Recovery factor pada laporan tester dihitung sebagai profit dibagi maximum drawdown. Rasio ini membantu melihat berapa besar profit yang diperoleh relatif terhadap penurunan terbesar yang dialami sampel.
Namun, recovery factor juga bukan jaminan. Jika maximum drawdown historis kebetulan rendah karena sampel terlalu pendek, rasio dapat terlihat terlalu bagus.
AHPR, GHPR, dan efek compounding
MetaTrader juga menampilkan AHPR dan GHPR. AHPR adalah rata-rata aritmetika perubahan per transaksi, sedangkan GHPR menggunakan rata-rata geometrik dan lebih mencerminkan efek penggandaan modal antartransaksi.
Jika AHPR dan GHPR berbeda besar, distribusi hasil mungkin cukup volatil. Jangan memaksakan interpretasi satu angka; gunakan metrik tersebut sebagai petunjuk untuk melihat urutan hasil dan variabilitas ekuitas.
Sharpe ratio perlu konteks
Sharpe ratio membandingkan excess return dengan volatilitas return. Pada tester MetaTrader, risk-free rate diasumsikan nol. Nilai lebih tinggi dapat menunjukkan return yang lebih besar relatif terhadap variasinya, tetapi angka ini sensitif terhadap definisi return dan distribusi data.
Strategi dengan hasil tidak normal, banyak outlier, atau return yang sangat bergantung pada beberapa kejadian dapat terlihat berbeda jika diukur dengan metrik lain. Jangan memakai Sharpe sebagai pengganti analisis drawdown dan tail risk.
Jumlah transaksi dan lama periode sama pentingnya dengan metrik
Backtest 50 transaksi selama dua bulan dan backtest 500 transaksi selama lima tahun memberi informasi berbeda. Laporkan jumlah transaksi, rentang tanggal, frekuensi, dan apakah semua transaksi berasal dari satu kondisi pasar.
Tanyakan juga apakah banyak transaksi saling tumpang tindih. Seratus posisi yang dibuka hampir bersamaan pada pair berkorelasi tidak memberi 100 observasi independen tentang risiko akun.
Uji sensitivitas biaya
Jangan hanya membaca report pada satu asumsi spread. Jalankan skenario biaya lebih buruk untuk melihat apakah expectancy masih bertahan. Strategi yang langsung berubah negatif ketika biaya naik sedikit memiliki margin keamanan yang tipis.
Untuk strategi scalping, periksa audit biaya dan overfitting serta kualitas data pada Data Historis Forex untuk Backtest.
Checklist membaca report backtest
| Komponen | Pertanyaan |
|---|---|
| Jumlah transaksi | Apakah sampelnya cukup luas untuk strategi ini? |
| Win rate | Bagaimana hubungannya dengan rata-rata win/loss? |
| Expectancy | Apakah tetap positif setelah biaya realistis? |
| Profit factor | Apakah stabil jika outlier dihapus? |
| Drawdown | Balance atau equity? Berapa lama durasinya? |
| Recovery | Apakah profit cukup besar relatif terhadap drawdown? |
| Outlier | Berapa persen profit berasal dari transaksi terbaik? |
| Stabilitas | Apakah performa bertahan antarperiode? |
Jangan memilih metrik setelah melihat hasil
Jika sebelum backtest Anda menargetkan drawdown rendah, tetapi setelah melihat hasil buruk Anda beralih menonjolkan win rate tinggi, itu adalah bentuk cherry-picking. Tentukan sejak awal metrik utama dan batas yang relevan bagi strategi.
Contohnya, strategi scalping mungkin menekankan expectancy setelah biaya dan slippage. Strategi swing mungkin lebih memperhatikan drawdown, durasi posisi, dan konsentrasi eksposur. Tidak ada satu metrik yang otomatis paling penting untuk semua sistem.
Kesimpulan
Backtest yang baik tidak dibaca dari satu angka. Win rate harus dipasangkan dengan ukuran kemenangan/kerugian; profit factor dengan jumlah transaksi; profit dengan drawdown; dan semua metrik dengan biaya serta kualitas data.
Artikel berikutnya membahas fenomena chart yang sering membuat hasil backtest terlihat mudah setelah kejadian: False Breakout Forex.
Materi edukasi. Seluruh contoh angka bersifat hipotetis. Hasil backtest tidak menjamin performa masa depan.


Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia