


Korelasi pair forex mengukur hubungan linear antarreturn pasangan mata uang dalam sampel tertentu. Untuk menghitung risiko posisi bersamaan, korelasi harus dibaca bersama arah transaksi, ukuran nominal, volatilitas, stop loss, dan eksposur tiap mata uang. Korelasi saja tidak memberi batas kerugian portofolio.
Artikel ini memperdalam diversifikasi dan konsentrasi risiko USD dengan prosedur hitung yang dapat dipakai pada jurnal. Fokusnya bukan daftar pair yang konon selalu bergerak bersama, melainkan cara membangun ukuran risiko yang konsisten dalam seri Forex Advanced.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATISMulai dari return, bukan kemiripan garis harga
Dua chart dapat sama-sama naik selama beberapa bulan tanpa memberi perlindungan pada horizon scalping. Membandingkan level harga juga dapat menghasilkan hubungan semu akibat tren. Untuk analisis pergerakan, hitung perubahan relatif pada interval yang sama, misalnya return per jam.
Return sederhana = (harga penutupan sekarang / harga penutupan sebelumnya) − 1. Alternatifnya adalah log return, ln(P sekarang/P sebelumnya). Pilih satu definisi dan gunakan konsisten pada seluruh simbol, tanpa mencampur return harian dengan pergerakan lima menit.


Sinkronkan timestamp, zona waktu, dan jenis harga. Jangan memasangkan candle EUR/USD pukul 10.00 dengan GBP/USD pukul 11.00. Tangani hari libur dan data hilang secara eksplisit. Mengisi missing candle dengan harga terakhir bisa menciptakan return nol buatan dan mengubah hasil korelasi.
Simpan rentang tanggal, jumlah observasi, sumber data, dan aturan pembersihan. Untuk keputusan pada pukul tertentu, gunakan hanya data yang telah tersedia sampai saat itu. Pedoman audit data historis forex membantu mencegah analisis tampak presisi di atas data yang tidak konsisten.
Menghitung korelasi Pearson dan menafsirkan arah
Secara matematis, korelasi Pearson adalah covariance return X dan Y dibagi hasil kali simpangan bakunya: ρ = cov(X,Y)/(σX × σY). Nilainya berada antara −1 dan +1 bila kedua seri memiliki variasi. Jika salah satunya konstan, korelasi tidak terdefinisi. Rumus dan keterbatasannya dijelaskan dalam dokumentasi primer Pearson correlation SciPy.
Nilai +0,8 menunjukkan hubungan linear positif yang kuat dalam sampel tersebut; −0,8 menunjukkan hubungan negatif. Nilai mendekati nol tidak membuktikan independensi dan tidak meniadakan hubungan nonlinear. Tidak ada satu ambang universal yang otomatis membuat dua pair aman diperdagangkan bersamaan.
Contoh lima observasi hipotetis
| Observasi | Return X (%) | Return Y (%) |
|---|---|---|
| 1 | −2 | −1 |
| 2 | −1 | −2 |
| 3 | 0 | 0 |
| 4 | 1 | 2 |
| 5 | 2 | 1 |
Rata-rata kedua seri adalah nol. Jumlah hasil kali deviasinya 8; jumlah kuadrat deviasi masing-masing 10. Korelasi menjadi 8/√(10×10) = 0,8. Angka dibesarkan untuk memudahkan latihan dan bukan data pasar. Lima observasi jelas terlalu sedikit untuk menyimpulkan hubungan stabil.
Dengan eksposur linear yang tetap, membalik arah salah satu posisi membalik tanda korelasi P&L. Korelasi return harga +0,8 dapat berarti P&L buy-buy cenderung searah, tetapi buy-sell cenderung berlawanan. Stop, ukuran dinamis, waktu entry, serta holding period yang berbeda membuat hubungan P&L aktual lebih kompleks.
Uraikan posisi menjadi kaki mata uang
Misalkan satu lot setara 100.000 unit mata uang dasar. Buy 0,10 lot EUR/USD pada 1,1000 secara konseptual memberi sensitivitas long EUR10.000 dan short USD11.000. Buy 0,10 lot GBP/USD pada 1,2500 memberi long GBP10.000 dan short USD12.500.
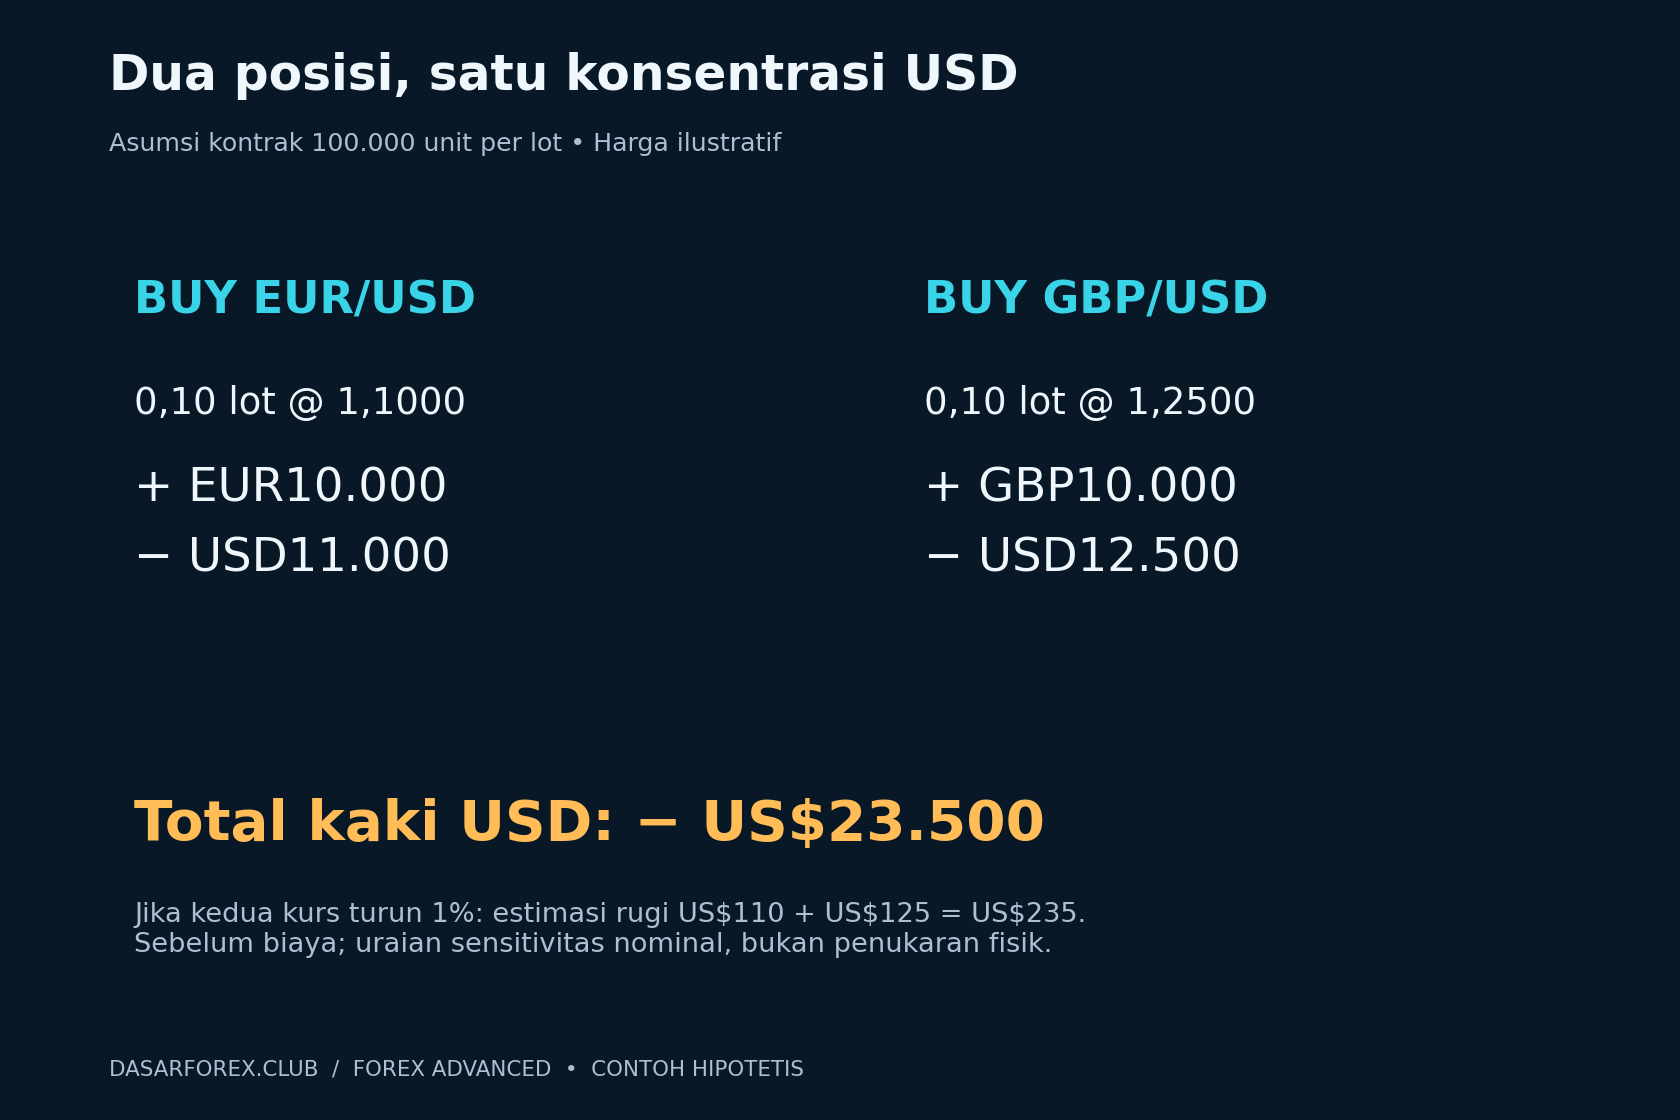
Total kaki USD adalah short USD23.500. Ini uraian eksposur nominal untuk analisis risiko, bukan pernyataan bahwa seluruh nominal ditukar secara fisik pada akun CFD. Dua posisi 0,10 lot tidak memiliki nominal USD sama karena nilai mata uang dasarnya berbeda.
Jika EUR/USD dan GBP/USD masing-masing turun 1% dari harga contoh, pendekatan linear menghasilkan kerugian US$110 dan US$125, total US$235 sebelum biaya. Skenario ini dinyatakan sebagai perubahan kedua kurs kuotasi, sehingga tidak bergantung pada klaim bahwa setiap penguatan indeks dolar pasti menghasilkan gerakan identik.
Menambah sell EUR/GBP dapat mengubah kaki EUR dan GBP, tetapi tidak otomatis menghapus semua risiko. Kurs konversi, ukuran kontrak, spread, margin, dan waktu eksekusi perlu diselaraskan. Menyebut posisi sebagai hedge tanpa menghitung setiap kaki hanya mengganti label masalah.
Tiga ukuran risiko yang tidak boleh dicampur
1. Kerugian terencana sampai stop
Jumlahkan estimasi kerugian setiap posisi jika stop terisi sesuai model biaya. Misalnya US$50 + US$50 = US$100, atau 1% pada ekuitas US$10.000. Nilai itu merupakan anggaran risiko, bukan maksimum kerugian yang dijamin. Gap dapat membuat kerugian lebih besar.
2. Volatilitas P&L portofolio
Untuk dua posisi linear pada horizon yang sama, σp = √(σA² + σB² + 2ρσAσB), dengan σA dan σB sebagai simpangan baku P&L dalam mata uang akun, bukan jarak stop atau jumlah lot.
Jika masing-masing σ adalah US$100, korelasi +0,8 menghasilkan sekitar US$189,74; korelasi nol US$141,42; dan korelasi −0,8 US$63,25. Ini perbandingan model hipotetis, bukan batas rugi atau confidence interval. Nilai volatilitas rendah tidak meniadakan kejadian ekstrem.
3. Kerugian pada skenario tekanan
Hitung dampak kejutan yang spesifik: kedua pair turun bersamaan, spread melebar, atau stop mengalami slippage. Stress test tidak membutuhkan klaim probabilitas. Ia menjawab apakah akun masih dapat bertahan jika skenario tersebut terjadi, termasuk saat pending order ikut aktif.
Rolling correlation, perubahan rezim, dan risk cap
Bandingkan beberapa jendela yang relevan, misalnya 60 dan 240 return per jam yang sudah selesai. Jendela pendek lebih cepat bereaksi tetapi lebih berisik; jendela panjang lebih stabil tetapi dapat menyamarkan perubahan terbaru. Pilihan ini merupakan rancangan analisis, bukan angka optimal universal.
Periksa hubungan pada sesi dan kondisi yang sesuai strategi. Korelasi agregat dapat menyembunyikan perilaku berbeda sekitar rilis berita atau pergantian sesi. Hindari menguji puluhan kombinasi jendela lalu memilih yang membuat portofolio terlihat paling aman.
Contoh batas hipotetis: risiko total sampai stop 1,5% dan kelompok short USD maksimal 1%. Jika dua posisi sudah memakai 1% kelompok USD, posisi ketiga perlu dikurangi, menggantikan posisi lama, atau dilewati. Jangan memberi tambahan anggaran semata-mata karena korelasi historis sesaat menurun.
Hubungkan batas tersebut dengan ukuran posisi berbasis volatilitas dan risk of ruin. Pembatasan risiko bertujuan mengatur kapasitas kerugian, bukan membuktikan bahwa strategi gabungan mempunyai expectancy positif.
Checklist risiko posisi bersamaan
- Samakan horizon return, timestamp, dan sumber harga.
- Catat arah, lot, ukuran kontrak, serta mata uang akun.
- Uraikan kaki mata uang dan konversikan sensitivitas nominal.
- Hitung kerugian terencana sampai stop termasuk biaya yang relevan.
- Ukur korelasi dan volatilitas dengan jendela yang ditentukan sebelumnya.
- Jalankan skenario kerugian bersama dan spread ekstrem.
- Periksa risk cap total, per mata uang, dan pending order.
- Evaluasi ulang saat posisi, volatilitas, atau kondisi pasar berubah.
Kesimpulan
Korelasi pair forex bermanfaat setelah data, horizon, serta arah posisi diselaraskan. Gabungkan pengukuran statistik dengan eksposur mata uang, kerugian sampai stop, dan stress test. Banyak simbol di layar belum tentu berarti banyak sumber risiko yang berbeda.
Navigasi seri: Sebelumnya: Risk of Ruin Forex. Selanjutnya: Spread, Slippage, dan Latency.
Disclaimer: materi edukasi dengan contoh matematika hipotetis, bukan rekomendasi portofolio atau data korelasi pasar terkini. Hubungan historis dapat berubah. Trading berleverage berisiko tinggi. Artikel disusun dengan bantuan AI dan pemeriksaan perhitungan.
Kategori: Strategi Forex

Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia