


Seri Forex Advanced — Validasi Strategi, Bagian 2.
Strategi yang terlihat kuat pada satu periode dapat kehilangan performa ketika kondisi pasar berubah. Walk-forward analysis mencoba menjawab masalah itu dengan cara yang lebih disiplin: strategi dikembangkan pada satu jendela data, diuji pada periode setelahnya, lalu proses tersebut digeser dan diulang.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATISTujuannya bukan menemukan parameter yang selalu benar, melainkan melihat apakah proses pemilihan parameter dapat menghasilkan performa yang relatif konsisten pada beberapa periode yang benar-benar terpisah.
Apa itu walk-forward analysis?
Secara sederhana, walk-forward analysis membagi data menjadi beberapa pasangan periode: periode pengembangan dan periode pengujian setelahnya. Setelah satu siklus selesai, jendela digeser ke depan. Hanya hasil pada bagian pengujian yang kemudian dirangkai untuk menilai performa out-of-sample.
Konsep ini berkaitan dengan fitur forward testing pada Strategy Optimization MetaTrader 5, yang memisahkan sebagian periode optimasi dari periode forward. Namun, walk-forward yang lengkap biasanya mengulang proses tersebut berkali-kali pada jendela berbeda, bukan hanya satu pemisahan.
Kenapa satu kali split belum tentu cukup?
Misalkan strategi dioptimasi pada 2022–2024 dan diuji pada 2025. Hasil 2025 mungkin bagus, tetapi itu masih satu periode. Bisa jadi kondisi 2025 kebetulan cocok dengan aturan. Sebaliknya, hasil buruk juga belum otomatis berarti ide strategi tidak berguna jika periode tersebut memiliki karakter sangat berbeda.
Walk-forward mencoba memperbanyak titik pengamatan: beberapa periode pengembangan menghasilkan beberapa periode uji. Dengan demikian, trader dapat melihat apakah prosesnya hanya bekerja pada satu rezim atau memiliki pola yang lebih stabil.
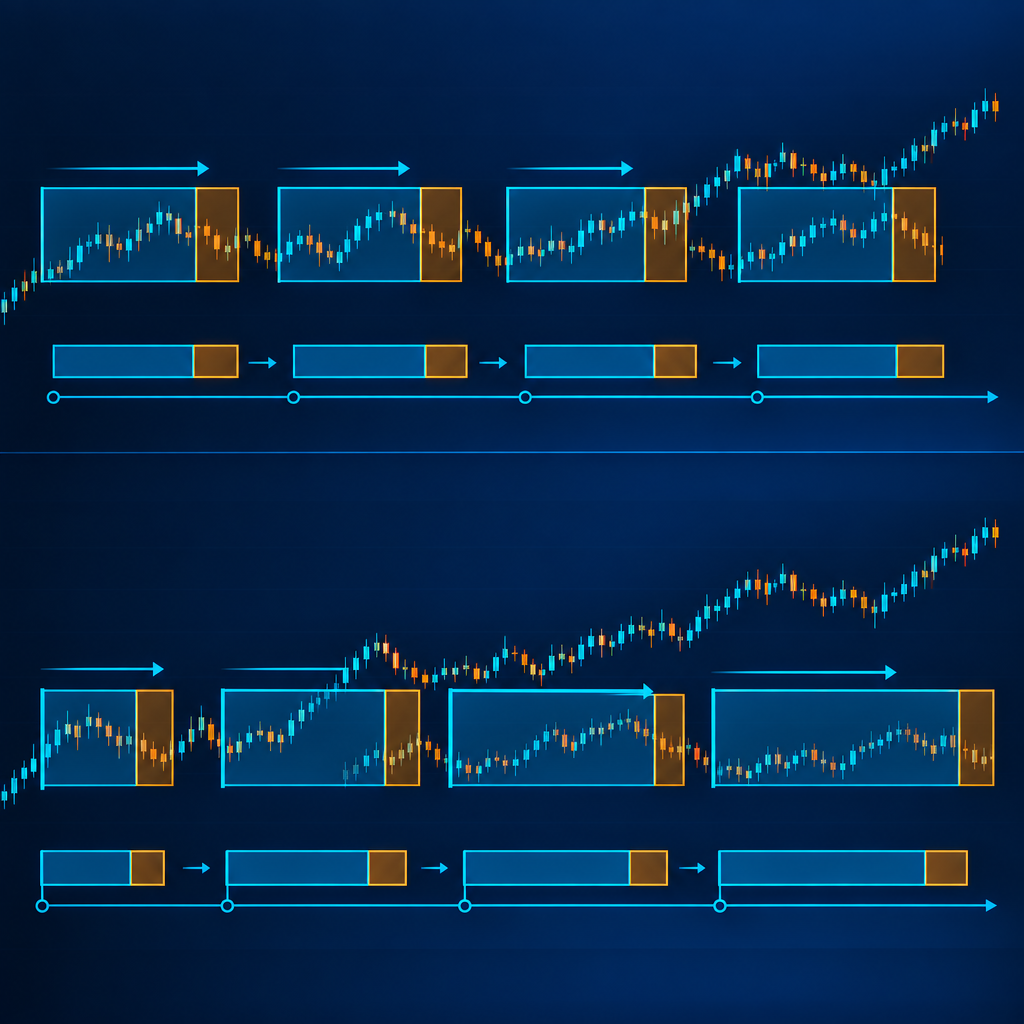
Rolling window vs anchored window
Rolling window
Jendela pengembangan memiliki panjang tetap dan bergeser maju. Contoh hipotetis: 24 bulan pengembangan diikuti 3 bulan uji. Setelah itu, tiga bulan terlama dibuang dan tiga bulan terbaru masuk ke jendela pengembangan.
Keuntungannya adalah strategi lebih menekankan data terbaru. Kekurangannya, informasi lama yang mungkin masih relevan dibuang.
Anchored window
Tanggal awal pengembangan tetap, sedangkan tanggal akhirnya terus maju. Contoh: Januari 2022–Desember 2023 untuk pengembangan pertama, lalu Januari 2022–Maret 2024 untuk pengembangan kedua, dan seterusnya.
Keuntungannya adalah sampel pengembangan terus membesar. Kekurangannya, karakter pasar lama dapat mendominasi pemilihan parameter meskipun kondisi terbaru sudah berubah.
| Model | Kelebihan | Keterbatasan |
|---|---|---|
| Rolling | Lebih responsif pada data terbaru | Membuang sebagian riwayat lama |
| Anchored | Sampel makin besar | Data lama terus memengaruhi keputusan |
Contoh protokol walk-forward sederhana
Misalkan strategi memiliki dua parameter: jarak stop berbasis ATR dan target berbasis kelipatan risiko. Anda ingin menguji delapan tahun data. Berikut contoh struktur, bukan rekomendasi angka tertentu:
- Gunakan 24 bulan pertama sebagai development window.
- Uji kombinasi parameter yang telah ditentukan sebelum proses dimulai.
- Pilih parameter berdasarkan kriteria yang sudah ditentukan, misalnya gabungan hasil bersih, drawdown, dan jumlah transaksi minimum.
- Bekukan parameter tersebut.
- Uji pada tiga bulan berikutnya tanpa perubahan.
- Simpan hanya hasil tiga bulan forward tersebut sebagai hasil out-of-sample.
- Geser jendela tiga bulan dan ulangi proses.
Parameter “24 bulan/3 bulan” hanyalah ilustrasi. Strategi dengan sedikit transaksi mungkin membutuhkan jendela lebih panjang. Strategi yang sangat aktif mungkin memiliki cukup banyak kejadian dalam periode lebih pendek.
Kriteria pemilihan harus ditulis sebelum melihat hasil
Jika setiap jendela memakai kriteria berbeda—kadang profit tertinggi, kadang drawdown terendah, kadang win rate tertinggi—proses menjadi sulit dievaluasi. Tentukan fungsi pemilihan lebih dulu. Contohnya: hanya kandidat dengan minimal jumlah transaksi tertentu, drawdown di bawah batas internal, dan hasil bersih positif yang boleh dibandingkan.
Jangan membuat aturan yang terlalu spesifik hanya untuk memaksa setiap jendela menghasilkan kandidat. Jika tidak ada parameter yang memenuhi syarat, hasil “tidak ada kandidat” juga merupakan informasi.
Perhatikan stabilitas parameter, bukan hanya kandidat terbaik
Jika parameter terbaik berpindah ekstrem dari satu jendela ke jendela lain, strategi mungkin sangat sensitif terhadap sampel. Sebaliknya, wilayah parameter yang cukup luas dengan hasil mirip dapat menunjukkan aturan lebih stabil—meskipun itu tetap bukan jaminan masa depan.
Alih-alih mencari satu titik optimum, lihat “plateau”: area parameter yang tidak runtuh ketika nilai diubah sedikit. Pendekatan ini membantu menghindari strategi yang hanya bekerja pada satu kombinasi presisi.
Gabungkan hanya hasil forward yang benar-benar out-of-sample
Setelah semua jendela selesai, rangkai hasil forward secara kronologis. Jangan mencampur profit dari periode development ke kurva performa out-of-sample. Jika satu periode forward tumpang tindih dengan periode forward lain, jelaskan metode penanganannya agar transaksi tidak dihitung dua kali.
Ukur setidaknya:
- hasil bersih setelah biaya;
- maximum equity drawdown;
- jumlah transaksi;
- rata-rata hasil per transaksi;
- profit factor;
- stabilitas parameter terpilih;
- periode forward yang positif dan negatif.
Untuk memahami definisi metrik seperti profit factor, expected payoff, dan drawdown, lihat dokumentasi resmi Testing Report MetaTrader 5.
Jebakan walk-forward yang sering terjadi
1. Terlalu banyak kombinasi
Semakin banyak parameter dan kombinasi yang dicoba, semakin besar peluang menemukan hasil bagus karena kebetulan. Catat jumlah percobaan dan jangan hanya menyimpan kandidat pemenang.
2. Mengintip periode forward
Jika parameter diubah setelah melihat hasil forward, periode tersebut tidak lagi independen. Perubahan boleh dilakukan, tetapi hasil berikutnya perlu diuji pada data baru.
3. Biaya tidak konsisten
Jangan memakai spread tetap sangat kecil pada development lalu spread lebih realistis pada forward. Gunakan asumsi biaya yang konsisten dan jelaskan bila data bid/ask historis tidak tersedia.
4. Menggabungkan periode yang tidak sebanding
Perubahan jam trading, spesifikasi kontrak, feed broker, atau aturan strategi perlu dicatat. Jika versi sistem berubah, jangan gabungkan performanya tanpa penjelasan.
Walk-forward bukan mesin pencari strategi otomatis
Walk-forward analysis tidak memperbaiki ide yang tidak memiliki logika yang dapat diuji. Ia hanya membantu memeriksa apakah proses pengembangan berulang menghasilkan hasil yang bertahan pada data berikutnya.
Sebelum menggunakan metode ini, baca Forward Test vs Backtest Forex dan Audit Backtest Forex. Keduanya menjelaskan mengapa pemisahan data dan pencatatan perubahan merupakan fondasi utama.
Kesimpulan
Walk-forward analysis memindahkan fokus dari “parameter terbaik” ke “proses yang berulang”. Strategi dikembangkan, dibekukan, diuji pada periode berikutnya, lalu proses digeser. Hasil yang paling berguna bukan hanya profit, tetapi juga konsistensi antarjendela, kestabilan parameter, dan kemampuan sistem bertahan setelah biaya.
Artikel berikutnya membahas komponen yang sering dianggap sepele tetapi dapat mengubah seluruh hasil: kualitas data historis forex untuk backtest.
Materi ini bersifat edukasi dan menggunakan contoh hipotetis. Backtest dan walk-forward tidak menjamin hasil trading di masa depan.


Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
One thought on “Walk-Forward Analysis Forex: Menguji Strategi di Luar Data Optimasi”
Leave a Reply
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia
[…] diperiksa, lanjutkan dengan forward test pada data yang tidak ikut membentuk strategi, lalu gunakan walk-forward analysis bila ingin menguji proses pengembangan secara bergulir. Gunakan juga kerangka evaluasi drawdown […]