


Risk of ruin forex adalah peluang suatu akun menyentuh batas kerugian yang telah ditentukan selama horizon tertentu. Batas itu tidak harus saldo nol: penurunan 30% dari modal awal, margin stop-out, atau modal minimum operasional bisa menjadi definisi ruin. Tanpa batas dan horizon yang jelas, angka probabilitas ruin tidak bisa ditafsirkan dengan benar.
Win rate tinggi tidak otomatis membuat risiko ini kecil. Ukuran kerugian, payoff, biaya, risiko per transaksi, dan ketergantungan antarhasil sama pentingnya. Dalam seri Forex Advanced, pembahasan ini menghubungkan position sizing advanced dengan kemampuan akun bertahan menghadapi urutan hasil yang buruk.
Hindari kesalahan sebelum deposit dan membuka posisi. Unduh panduan praktis Forex Starter Kit secara gratis.
DOWNLOAD GRATISDefinisikan ruin sebelum menghitung probabilitas
Misalkan modal awal US$10.000 dan ruin didefinisikan sebagai ekuitas menyentuh atau turun di bawah US$7.000 dalam 200 transaksi. Peristiwa yang dihitung adalah menyentuh batas pada waktu mana pun, bukan hanya menutup transaksi ke-200 di bawah batas tersebut.
Definisi itu berbeda dengan drawdown 30% dari puncak ekuitas berjalan. Akun yang naik menjadi US$15.000 lalu turun ke US$10.000 mengalami drawdown 33,33% dari puncaknya, tetapi belum menembus US$7.000. Kedua ukuran berguna, asalkan tidak dicampur.


Margin stop-out berbeda lagi karena bergantung pada posisi terbuka, leverage, ekuitas, dan ketentuan margin. Simulasi saldo setelah transaksi saja tidak cukup untuk menilai stop-out intratrade. Floating loss dapat menembus batas walaupun hasil penutupan akhirnya lebih baik.
Menghubungkan win rate, payoff, dan expectancy
Win rate adalah proporsi transaksi menang. Payoff ratio membandingkan rata-rata keuntungan dengan rata-rata kerugian. Untuk model dengan hasil menang +bR dan kalah −1R, expectancy sebelum komponen biaya yang belum dimasukkan adalah E(R) = p × b − (1 − p).
Contoh hipotetis: peluang menang 45%, hasil menang +1,5R, dan kalah −1R memberikan expectancy 0,125R per transaksi. Ini rata-rata matematis model, bukan janji bahwa setiap delapan transaksi menghasilkan 1R atau bahwa strategi nyata memiliki edge.
Dengan payoff 1,5, titik impas model sebelum biaya tambahan berada pada win rate 40%. Jika hasil +1,5R dan −1R sudah bersih dari seluruh biaya, jangan menguranginya lagi. Jika belum, spread, komisi, slippage, serta swap perlu dimasukkan secara konsisten.
Dua strategi dengan expectancy rata-rata sama bisa memiliki risiko ruin berbeda. Salah satunya mungkin mengalami kerugian ekstrem, hasil berkelompok, atau posisi yang saling berkorelasi. Karena itu, pelajari distribusi hasil melalui cara membaca hasil backtest, bukan hanya satu angka.
Mengapa risiko 1% dan 5% sangat berbeda?
Pada fixed fractional, nominal risiko dihitung dari ekuitas terbaru. Jika setiap kerugian tepat sebesar fraksi f dan tidak ada biaya tambahan, ekuitas setelah n kerugian berturut-turut adalah Eₙ = E₀ × (1 − f)ⁿ.
| Kerugian beruntun | Penurunan dengan risiko 1% | Penurunan dengan risiko 5% |
|---|---|---|
| 5 | 4,90% | 22,62% |
| 10 | 9,56% | 40,13% |
| 20 | 18,21% | 64,15% |
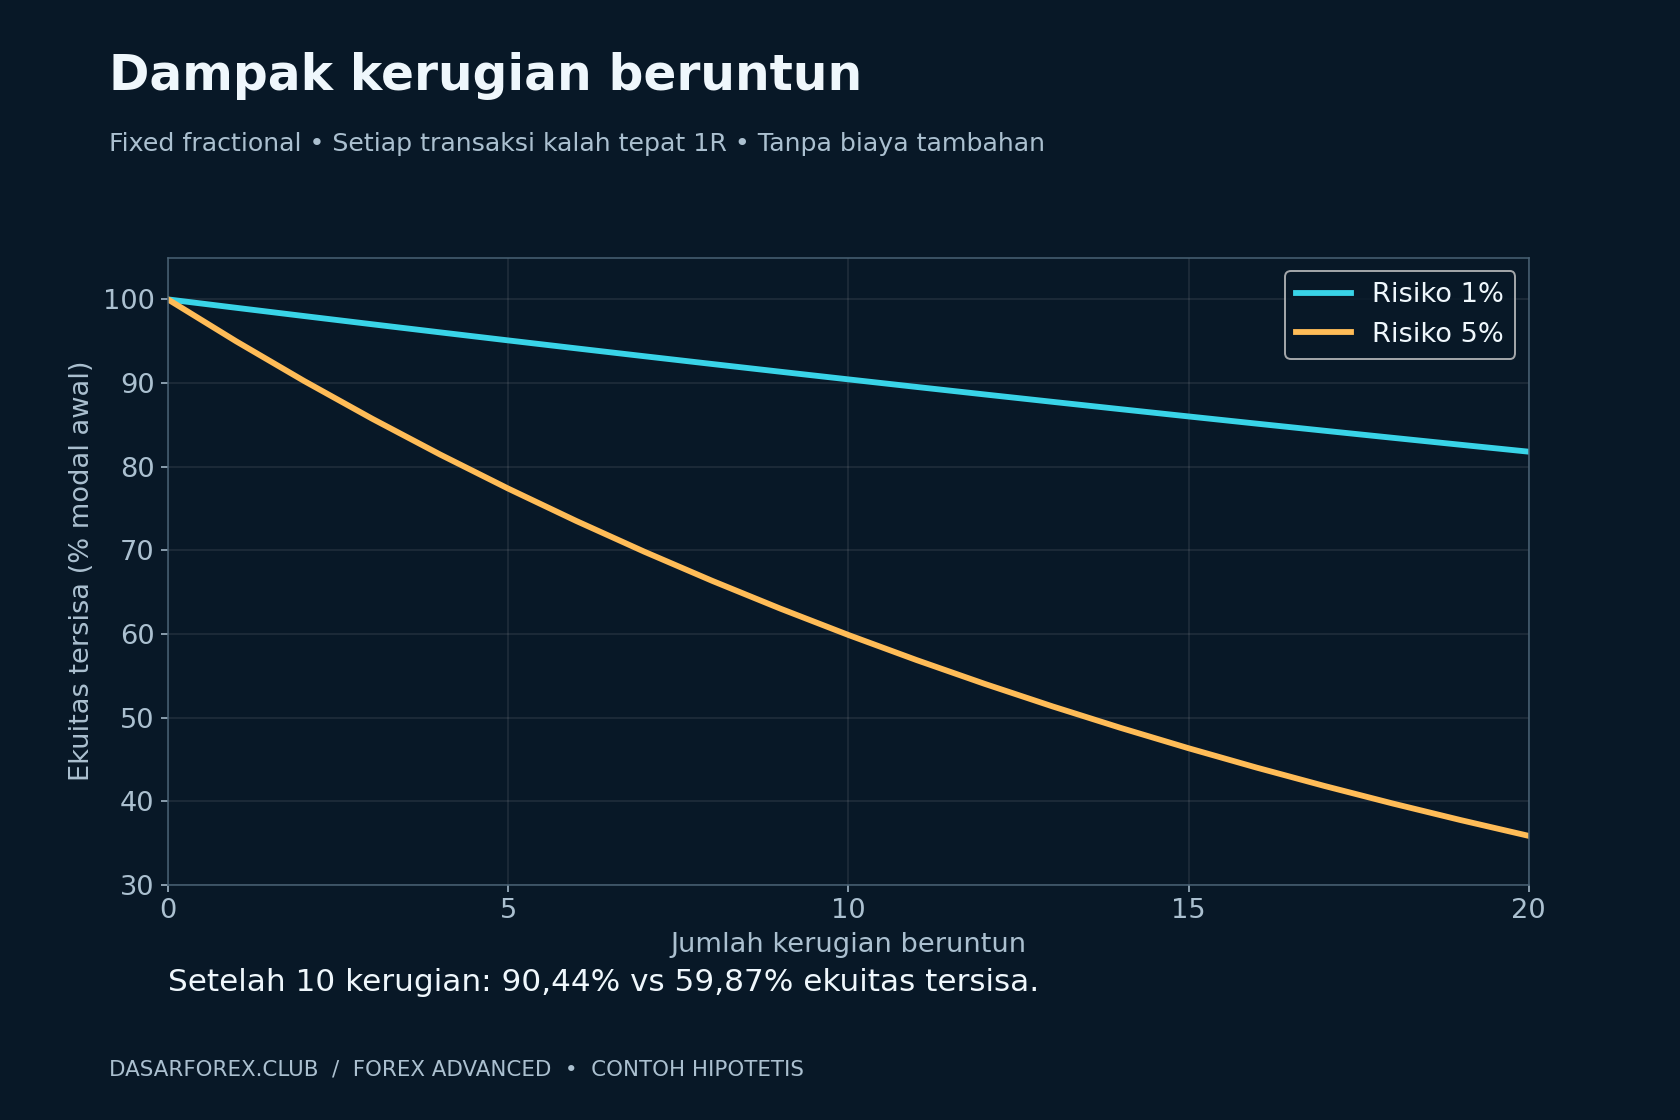
Tabel ini perhitungan deterministik hipotetis, bukan probabilitas losing streak. Setelah rugi 40,13%, akun membutuhkan kenaikan sekitar 67,02% dari sisa ekuitas untuk kembali ke titik awal. Persentase pemulihan mengikuti rumus d/(1−d), dengan d sebagai fraksi kerugian.
Jika peluang kalah 55% dan setiap transaksi independen, peluang sepuluh transaksi tertentu semuanya kalah adalah 0,55¹⁰, sekitar 0,253%. Angka itu bukan peluang menemui setidaknya satu streak sepuluh kerugian di sepanjang 200 transaksi. Ada banyak titik awal yang mungkin, dengan rangkaian yang saling tumpang tindih.
Dalam model ideal tanpa gap, fixed fractional dengan f di bawah 100% tidak menyentuh nol dalam jumlah transaksi berhingga. Namun, akun tetap dapat menjadi tidak layak diperdagangkan jauh sebelum nol karena batas modal, minimum lot, margin, atau keputusan penghentian risiko.
Monte Carlo: contoh simulasi yang dapat direproduksi
Monte Carlo membangkitkan banyak jalur hasil berdasarkan asumsi yang dinyatakan. Setiap jalur bisa memiliki urutan menang-kalah berbeda. Fraksi jalur yang pernah menembus batas adalah estimasi peluang peristiwa di dalam model.
Contoh perhitungan untuk artikel ini memakai 100.000 jalur, 200 transaksi per jalur, seed 20260920, modal awal US$10.000, peluang menang tetap 45%, hasil bersih +1,5R atau −1R, serta risiko fixed fractional 1% atau 5%. Ruin didefinisikan menyentuh US$7.000 setelah penutupan transaksi. Urutan acak yang sama dipakai untuk membandingkan kedua fraksi risiko.
| Risiko per transaksi | Jalur menyentuh batas | Proporsi simulasi |
|---|---|---|
| 1% | 119 dari 100.000 | 0,119% |
| 5% | 36.840 dari 100.000 | 36,840% |
Angka tersebut dihasilkan dari model sintetis, bukan backtest EUR/USD atau GBP/USD dan bukan perkiraan peluang akun pembaca. Hasil model bergantung pada definisi ruin, horizon, parameter, dan generator acak. Seed membuat proses bisa diulang, tetapi tidak membuat asumsi menjadi benar untuk pasar nyata.
Urutan perhitungan
- Mulai setiap jalur dengan ekuitas yang sama dan penanda ruin bernilai salah.
- Ambil angka acak; tentukan menang atau kalah berdasarkan peluang model.
- Perbarui ekuitas: E berikut = E sekarang × (1 + f × hasil dalam R).
- Tandai ruin jika ekuitas pernah menyentuh batas; penanda tetap benar meskipun jalur kemudian pulih.
- Ulangi sampai horizon selesai dan bagi jumlah jalur bertanda ruin dengan total jalur.
Jika tidak ada jalur yang menembus batas, laporkan nol kejadian dalam sampel simulasi, bukan risiko mustahil terjadi. Jumlah jalur berhingga selalu memiliki ketidakpastian Monte Carlo; ketidakpastian asumsi pasar biasanya jauh lebih penting.
Implementasi memakai NumPy Generator dengan PCG64. Setiap langkah mengambil 100.000 angka uniform; hasilnya dipakai bersama oleh model risiko 1% dan 5%. Dokumentasi ini menjelaskan pembangkit angka acak, bukan validasi asumsi pasar.
Mengapa model sederhana dapat terlalu optimistis?
Pertama, peluang menang dan payoff nyata tidak diketahui secara pasti. Estimasi dari sampel kecil dapat meleset. Kedua, hasil sering bergantung pada kondisi pasar: beberapa kerugian bisa datang ketika strategi berada dalam rezim yang sama. Ketiga, kerugian aktual dapat melebihi 1R akibat gap atau eksekusi buruk.
Keempat, transaksi yang berjalan bersamaan tidak independen. Model yang mengurutkan posisi EUR/USD dan GBP/USD secara terpisah dapat mengabaikan kejutan USD yang merugikan keduanya. Kelima, biaya berubah mengikuti kondisi pasar dan ukuran posisi. Model bersih harus menjelaskan biaya apa yang benar-benar tercakup.
Untuk data jurnal, bootstrap mengambil ulang hasil historis sebagai sampel. Pengambilan per transaksi mengabaikan urutan; block bootstrap mempertahankan sebagian pengelompokan dengan mengambil potongan berurutan. Keduanya tetap tidak menciptakan kejadian ekstrem yang tidak ada dalam sampel, sehingga perlu skenario tekanan tambahan.
Jangan memakai satu rumus ruin tertutup tanpa memeriksa asumsinya. Rumus untuk taruhan nominal tetap, peluang konstan, dan payoff simetris tidak otomatis berlaku pada lot yang berubah, biaya dinamis, atau kerugian yang tidak terbatas tepat di stop.
Langkah praktis sebelum menaikkan risiko
- Tentukan batas modal, batas drawdown dari puncak, dan horizon evaluasi secara terpisah.
- Gunakan hasil bersih setelah biaya dari aturan strategi yang konsisten.
- Bandingkan beberapa tingkat risiko dengan urutan hasil yang sama.
- Uji win rate lebih rendah, payoff lebih kecil, dan satu atau lebih kerugian besar.
- Masukkan korelasi serta aturan pengurangan risiko saat drawdown.
- Cocokkan asumsi dengan forward test dan lakukan evaluasi drawdown berkala.
Kesimpulan
Risk of ruin membantu menilai apakah ukuran risiko membuat akun rentan mencapai batas penghentian. Mulailah dari definisi peristiwa, distribusi hasil, dan horizon. Simulasi berguna untuk membandingkan kebijakan risiko, tetapi tidak dapat menggantikan data strategi yang bersih dan pemeriksaan asumsi.
Navigasi seri: Sebelumnya: Position Sizing Forex Advanced. Selanjutnya: Korelasi Pair dan Risiko Posisi Bersamaan.
Disclaimer: edukasi, bukan saran investasi personal. Perhitungan dan simulasi bersifat hipotetis; tidak memprediksi profit atau probabilitas kerugian akun nyata. Trading berleverage berisiko tinggi. Materi disusun dengan bantuan AI; perhitungan diperiksa secara komputasional.


Forex Starter Kit Gratis
Checklist praktis untuk pemula sebelum memilih broker, deposit, dan membuka posisi pertama.
Anda dapat juga diskusi dan sharing di Forum Trader Forex Indonesia